«ترقب في السوق المصرفية».. استقرار عوائد شهادات الادخار قبل حسم الفائدة في البنك المركزي
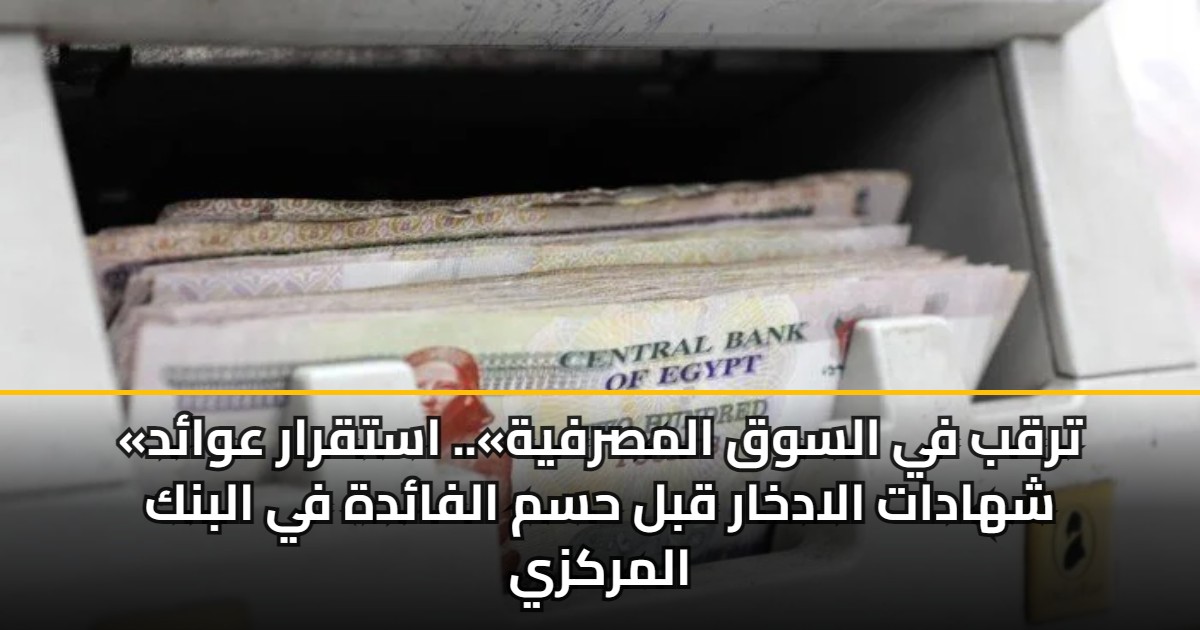
تعكس حالة الثبات الراهنة في أسعار عوائد شهادات الادخار داخل أكبر 5 بنوك مصرية حالة من الترقب الحذر قبل اجتماع لجنة السياسة النقدية بالبنك المركزي. هذا الاستقرار ليس مجرد سكون، بل هو تموضع استراتيجي للمؤسسات المالية لضمان الحفاظ على تدفقات السيولة مع تقديم أوعية ادخارية آمنة للمواطنين في ظل ترقب أي تغييرات في السياسات النقدية المقبلة.
تدرك البنوك الكبرى أن الحفاظ على معدلات العائد الحالية يمنح المستثمرين رؤية واضحة قبل أي تحرك مرتقب للفائدة. يهدف هذا التوجه إلى حماية المدخرات من التقلبات السريعة، مع التركيز على استمرارية الجاذبية الاستثمارية للشهادات ذات الآجال المختلفة التي تظل الملاذ الأول للباحثين عن دخل دوري مستقر.
أسعار فائدة شهادات البنك الأهلي المصري اليوم
يستمر البنك الأهلي المصري في تقديم عوائد ثابتة تتراوح بين 5.5% و7% وفقاً لأجل الشهادة المختارة. تهدف هذه المعدلات إلى توفير توازن بين الربحية والأمان، حيث يركز البنك على تعزيز ولاء العملاء عبر حوافز إضافية وبرامج مخصصة للشهادات طويلة الأجل، مما يجعلها خياراً مثالياً لمن يضع الاستقرار المالي طويل الأمد كأولوية قصوى.
عوائد شهادات بنك مصر 2024
يقدم بنك مصر هيكل عوائد تنافسي يبدأ من 6% ويصل إلى 8%، مستهدفاً شرائح متنوعة من المدخرين. تكمن قوة هذه الأوعية في تنوع آجال الاستحقاق، مما يمنح المودعين مرونة عالية في إدارة سيولتهم النقدية، ويسعى البنك من خلال هذه الأسعار إلى ضمان بقائه كوجهة رئيسية للاستثمارات العائلية والفردية في السوق المحلي.
مميزات شهادات البنك العربي الإفريقي الدولي
ثبت البنك العربي الإفريقي عائد شهادات الادخار عند مستوى 6.25%، مع التركيز على مرونة التعاملات المصرفية. تبرز قيمة هذه الشهادات في السياسات الترويجية والمكافآت التي تمنح العميل قيمة مضافة تتجاوز مجرد الرقم العشري للفائدة، خاصة مع تسهيل إجراءات السحب والإيداع التي تمنح المستثمر سيطرة كاملة على مدخراته.
أعلى عائد شهادات ادخار في البنوك
يوفر بنك التنمية والصداقات مستويات عوائد مرتفعة تتراوح بين 7% و9%، مما يضعه في صدارة الخيارات المتاحة من حيث العائد المادي المباشر. يعتمد البنك في استراتيجيته على تقديم حلول مالية مبتكرة تدمج بين المرونة الزمنية والعائد المرتفع، وهو ما يلبي تطلعات المستثمرين الراغبين في تعظيم أرباحهم قبل أي إعادة تقييم قد تطرأ على السوق.
إن المشهد المصرفي الحالي يضع الكرة في ملعب المدخر، حيث تتوفر خيارات متعددة تدمج بين الأمان والعائد المجزي. يبقى القرار الاستثماري مرتبطاً بمدى قدرة الفرد على تحديد احتياجاته المالية المستقبلية قبل صدور قرارات البنك المركزي التي قد ترسم ملامح جديدة لخريطة الفوائد في مصر.